

-Nieuwscentrum-
EU CBAM-rapportage van koolstofgegevens uitgebreid naar algemene metalen onderdelen
Brussel, april 2026 — Vanaf 1 mei 2026 wordt de verplichte rapportage van koolstofemissies in upstream-toeleveringsketens op grond van het Carbon Border Adjustment Mechanism (CBAM) van de Europese Unie uitgebreid naar exporteurs van generieke mechanische componenten, waaronder transmissieonderdelen, hydraulische elementen en andere metaalbewerkte reserveonderdelen. Dit markeert een belangrijke operationele verandering voor Chinese fabrikanten die aan EU-markten leveren: naleving hangt nu niet alleen af van hun eigen productie-emissies, maar ook van verifieerbare koolstofgegevens die door derden zijn gevalideerd voor de fasen van het smelten van grondstoffen, warmtebehandeling en oppervlakteafwerking.
Overzicht van de gebeurtenis
Vanaf 1 mei 2026 verplicht de CBAM-verordening van de EU exporteurs van staal, aluminium, cement, waterstof, elektriciteit en meststoffen om geverifieerde koolstofemissiegegevens over upstream-processen in te dienen. De Europese Commissie heeft bevestigd dat deze vereiste operationeel wordt uitgebreid naar bepaalde categorieën generieke mechanische componenten op metaalbasis, met name componenten die zijn ingedeeld onder CN-codes in de hoofdstukken 84 en 85 van de Gecombineerde Nomenclatuur van de EU, waarbij metaalbewerking de belangrijkste toegevoegde waarde vormt. Exporteurs die geen gecontroleerde gegevens over de koolstofintensiteit van upstream-leveranciers verstrekken, lopen het risico op vertragingen bij de douane, afwijzing van CBAM-aangiften en mogelijke uitsluiting van inkooplijsten van importeurs.
Betrokken sectoren
Directe handelsondernemingen
Exportgerichte handelsondernemingen die optreden als verzender van goederen met bestemming EU, moeten nu koolstofgegevens verzamelen, bundelen en valideren in netwerken met meerdere leverancierslagen. Dit geldt niet alleen voor eindassemblagebedrijven, maar ook voor gieterijen, smeedbedrijven en galvaniseerbedrijven. Hun risico ligt in contractuele aansprakelijkheid: EU-importeurs nemen steeds vaker CBAM-nalevingsclausules op in inkooporders, waardoor onvolledige of niet-geverifieerde gegevens aanleiding kunnen geven tot afwijzing van zendingen of inhoudingen op betalingen.
Ondernemingen voor de inkoop van grondstoffen
Bedrijven die billets, ingots of voorbewerkte smeedstukken inkopen bij binnenlandse smelterijen, krijgen te maken met nieuwe verplichtingen op het gebied van zorgvuldigheid. Zij moeten nu beoordelen of upstream-leveranciers GHG-inventarissen bijhouden die aansluiten op ISO 14064, beschikken over traceerbare gegevens over energiebronnen (bijvoorbeeld de energiemix van het elektriciteitsnet versus groene stroom) en toegang bieden voor verificatie door derden. Als deze mogelijkheden ontbreken, moeten inkoopbedrijven mogelijk volledige materiaalstromen opnieuw kwalificeren of hogere kosten van conforme leveranciers accepteren.
Verwerkings- en productiebedrijven
Fabrikanten van metalen componenten die warmtebehandeling, machinale bewerking of galvaniseren uitvoeren, moeten de emissies per proces kwantificeren — waaronder het brandstoftype van ovens, de herkomst van elektriciteit en het gebruik van chemicaliën — en deze koppelen aan specifieke productbatches. In tegenstelling tot eerdere vrijwillige regelingen vereist CBAM nu toerekening van koolstofemissies op batchniveau. ERP- en MES-systemen moeten daarom gedetailleerde emissies kunnen volgen en koppelen aan productieorders en materiaallots.
Toeleveringsketendienstverleners
Logistieke integrators, douane-expediteurs en certificeringsinstellingen passen hun diensten aan en nemen daarin audits van CBAM-specifieke documentatie, beoordelingen van lacunes in upstream-gegevens en controles van de verificatiegereedheid op. De vraag naar tweetalige ondersteuning (EN/CN) bij CBAM-aangiften neemt met name toe bij mkb-bedrijven zonder eigen duurzaamheidsteams. Interoperabiliteit met door de EU geaccrediteerde verificateurs is daardoor een belangrijke onderscheidende factor.
Belangrijke aandachtspunten en aanbevolen acties
Breng upstream-emissiehotspots in kaart en stel prioriteiten
Richt de eerste inspanningen op processtappen die per productfamilie meer dan 70% van de totale scope 1- en 2-emissies veroorzaken. Dit betreft doorgaans het smelten van primair metaal, gloeien en verchromen. Gebruik vragenlijsten voor tier 1-leveranciers die aansluiten op de rapportagesjablonen van bijlage IV van CBAM om gegevenslacunes vóór mei 2026 in kaart te brengen.
Schakel vroegtijdig geaccrediteerde verificateurs in
Selecteer door de EU erkende verificateurs (vermeld in de JRC-database van de EU) die upstream-activiteiten buiten de EU kunnen controleren. Let op: de verificatie moet zowel directe emissies (bijvoorbeeld de verbranding van aardgas) als indirecte emissies (bijvoorbeeld emissiefactoren van ingekochte elektriciteit uit het elektriciteitsnet) omvatten, met bewijs dat traceerbaar is naar activiteiten in kalenderjaar 2025.
Werk interne documentatieprotocollen bij
Neem CBAM-relevante velden op in bestaande BOM's en productiegegevens, bijvoorbeeld ‘land van herkomst van het smelten’, ‘energiebron voor warmtebehandeling’ en ‘chemische samenstelling van de oppervlaktebehandeling’. Vermijd afzonderlijke spreadsheets; integreer in plaats daarvan koolstofgegevens in ERP-modules om de integriteit van het controlespoor te waarborgen.
Redactioneel perspectief / observatie van de sector
Deze uitbreiding wijst duidelijk op een structurele verschuiving in de uitvoering van CBAM: van beperking tot afzonderlijke sectoren naar verspreiding door de hele waardeketen. Waar eerdere fasen zich richtten op producenten van bulkgrondstoffen, weerspiegelt de opname van generieke onderdelen de groeiende nadruk van de EU op transparantie over ingebedde koolstof in *alle* vervaardigde goederen die haar markt binnenkomen. Uit de analyse blijkt dat dit minder gericht is op onmiddellijke inkomsten (de overgangsfase van CBAM blijft tot 2026 heffingsvrij) en meer op het opzetten van afdwingbare data-infrastructuur in aanloop naar de volledige financiële toepassing in 2027. Vanuit sectoraal perspectief ligt de werkelijke uitdaging niet in het vermogen om te meten, maar in het harmoniseren van versnipperde praktijken voor leveranciersgegevens binnen het Chinese ecosysteem van metaalbewerking met leveranciers in tier 2 en tier 3.
Conclusie
Deze ontwikkeling van de regelgeving verhoogt niet alleen de nalevingsdrempels, maar herdefinieert ook het concurrentievermogen in de exportgerichte productie. Succes hangt minder af van afzonderlijke decarbonisatieprojecten en meer van systematisch gegevensbeheer: traceerbare, verifieerbare en interoperabele koolstofboekhouding die in elke schakel van de toeleveringsketen is ingebed. Voor exporteurs van metalen componenten met bestemming EU is mei 2026 geen deadline, maar een nieuwe uitgangspositie.
Bronvermelding
Uitvoeringsverordening (EU) 2023/1773 van de Europese Commissie (zoals gewijzigd bij Gedelegeerde Verordening (EU) 2026/XXX van de Commissie, gepubliceerd op 12 maart 2026); richtsnoeren versie 3.2 voor het CBAM-overgangsrapportageportaal (technische nota van het JRC, februari 2026). Opmerking: de definitieve dekking van mechanische componenten door CN-codes is nog afhankelijk van verduidelijking door de EU-douaneautoriteit en wordt naar verwachting in het derde kwartaal van 2026 bekendgemaakt.
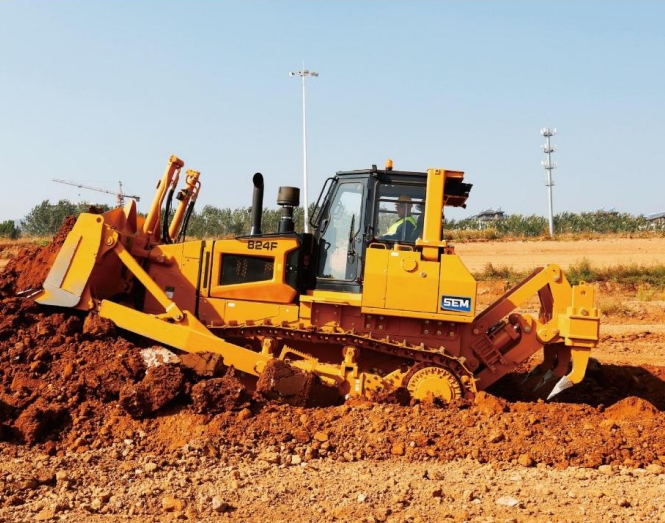
 SEM 824F-productDe 824F heeft het nieuwe F Series-ontwerp en wordt aangedreven door een Weichai WD12T2-motor, met een maximaal brutovermogen van 185 kW (248 hp). De machine is uitgerust met een elektronisch geregeld hydrostatisch transmissiesysteem, wat de productiviteit en wendbaarheid verhoogt. Er zijn rupsplaatbreedtes beschikbaar van 560 mm tot 915 mm, evenals verschillende bladopties, waaronder SU-, S-, U-, afvalverwerkings- en bosbouwbladen. Tot de opties voor uitrusting aan de achterzijde behoren een ripper met meerdere tanden, een ripper met één tand en een lier, om aan uiteenlopende klantbehoeften te voldoen.
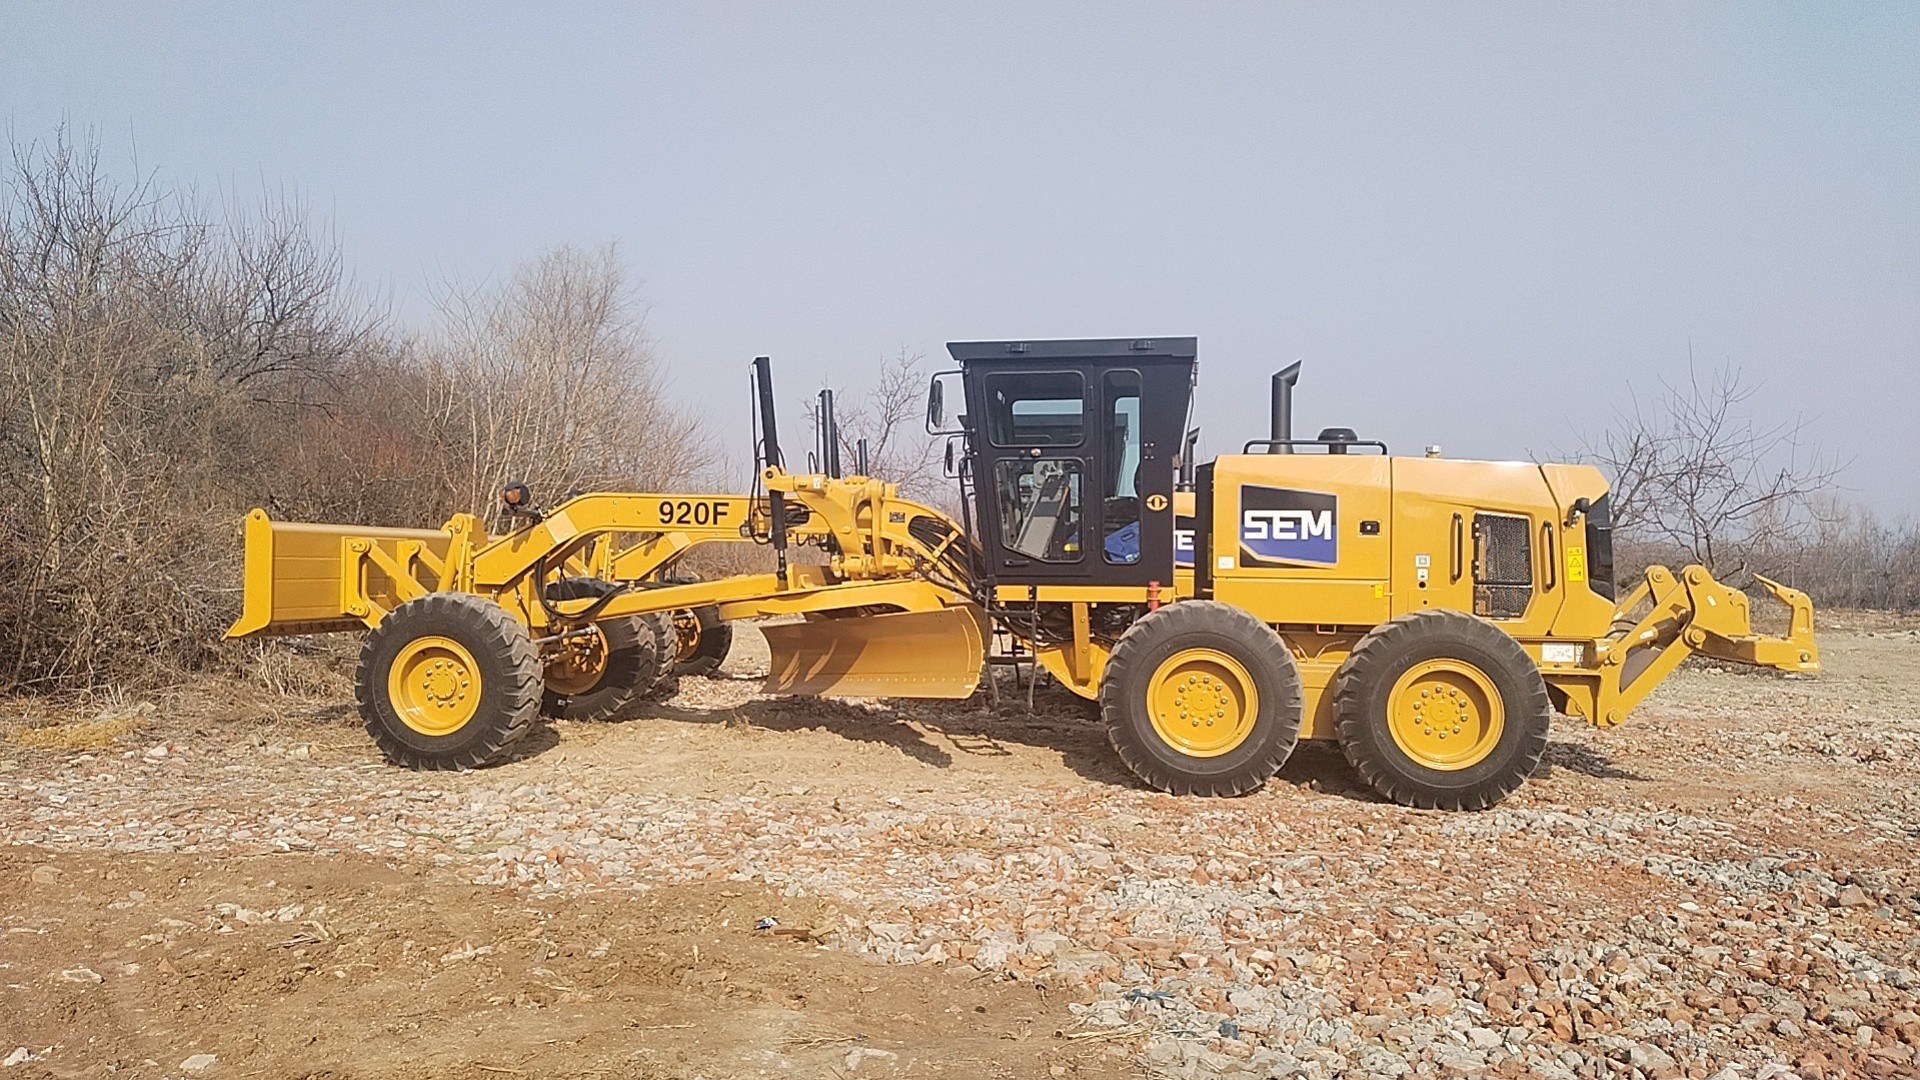
 SEM 920F-motorgraderDe SEM F Series Tier 2-motorgrader is uitgerust met een SDEC-motor en een PPC-load-sensing-hydraulisch systeem voor een constante, nauwkeurige bladbeweging en een lager brandstofverbruik. De achterste tandemasaandrijving is vervaardigd door Caterpillar en maakt gebruik van Caterpillars beproefde tandemast ontwerp, wat zorgt voor onderscheidende betrouwbaarheid, een langere levensduur en lagere eigendoms- en bedrijfskosten.
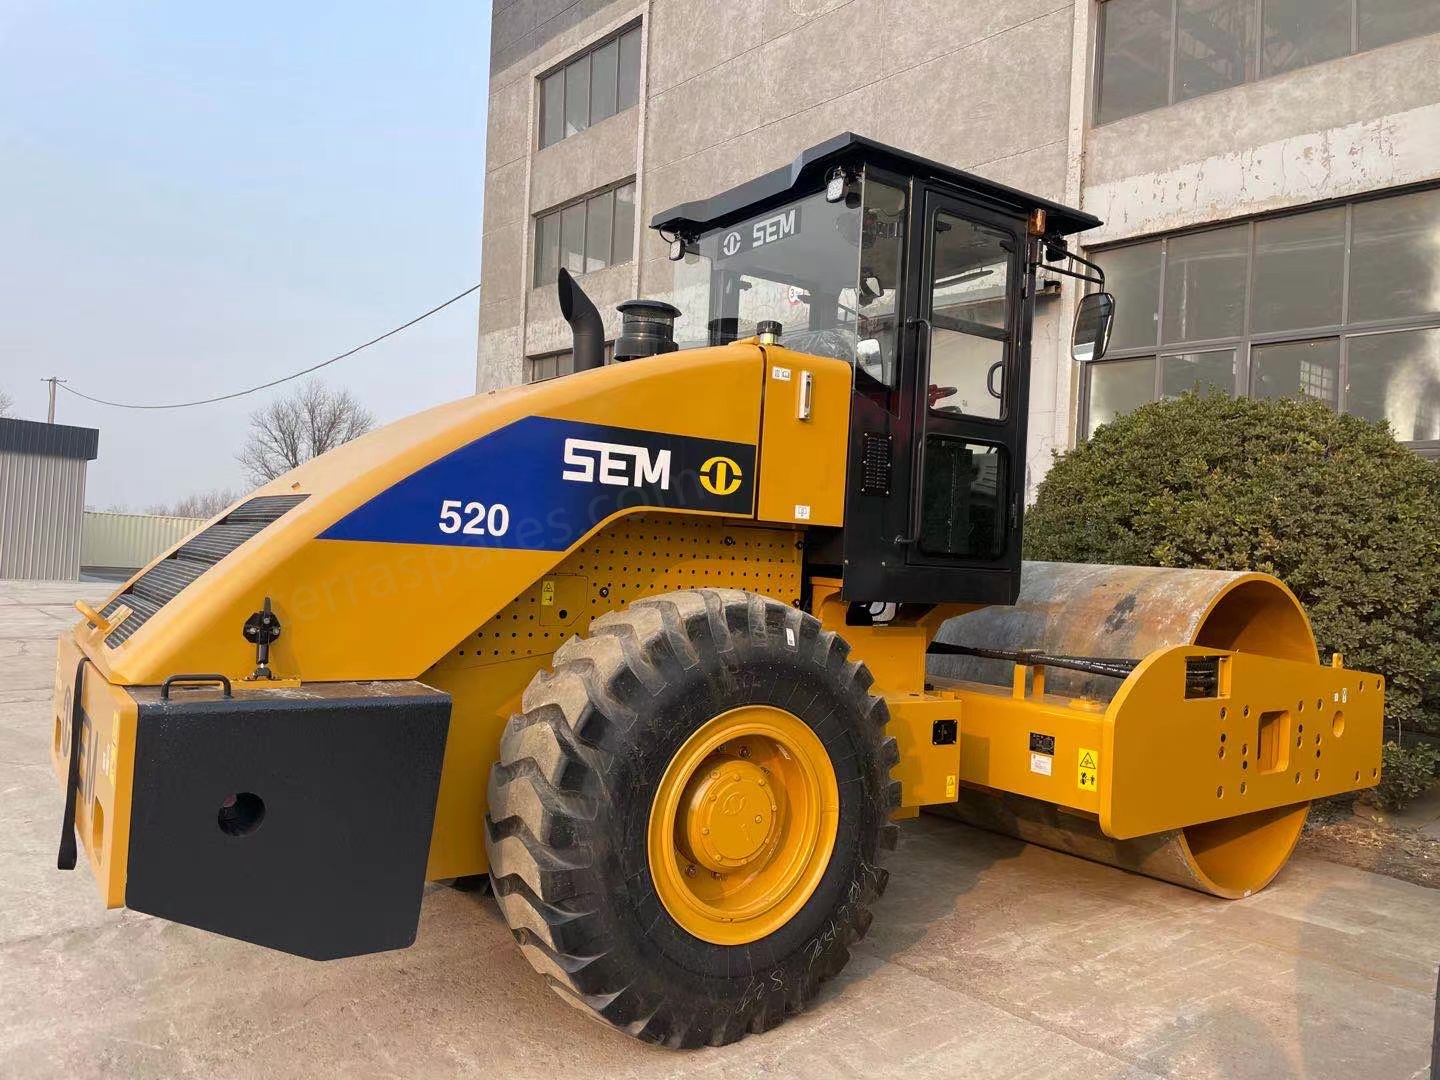
 SEM-walsmachines SEM 520De SEM 520-trilwals met enkele trommel is een zware verdichtingsmachine, ontworpen voor grootschalige wegenbouw, snelwegprojecten en zware grondverzetwerkzaamheden. Aangedreven door een krachtige Weichai-motor levert deze machine stabiel en toereikend vermogen voor langdurig continu gebruik. Het geavanceerde, afgedichte trilmechanisme met pod-type constructie beschermt effectief tegen het binnendringen van stof en water, waardoor de levensduur van de belangrijkste componenten aanzienlijk wordt verlengd. Dankzij de hoge trilkracht en de geoptimaliseerde trilfrequentie en -amplitude behaalt de machine uitstekende verdichtingsresultaten op grond, grind en asfaltlagen. De versterkte carrosseriestructuur en het betrouwbare natte remsysteem zorgen voor uitstekende stabiliteit en bedrijfsveiligheid op uiteenlopende terreinen. Als exportklaar model dat voldoet aan National II / Tier 2, werkt de machine goed met standaardbrandstof en is hij onderhoudsvriendelijk ontworpen voor eenvoudig dagelijks onderhoud.
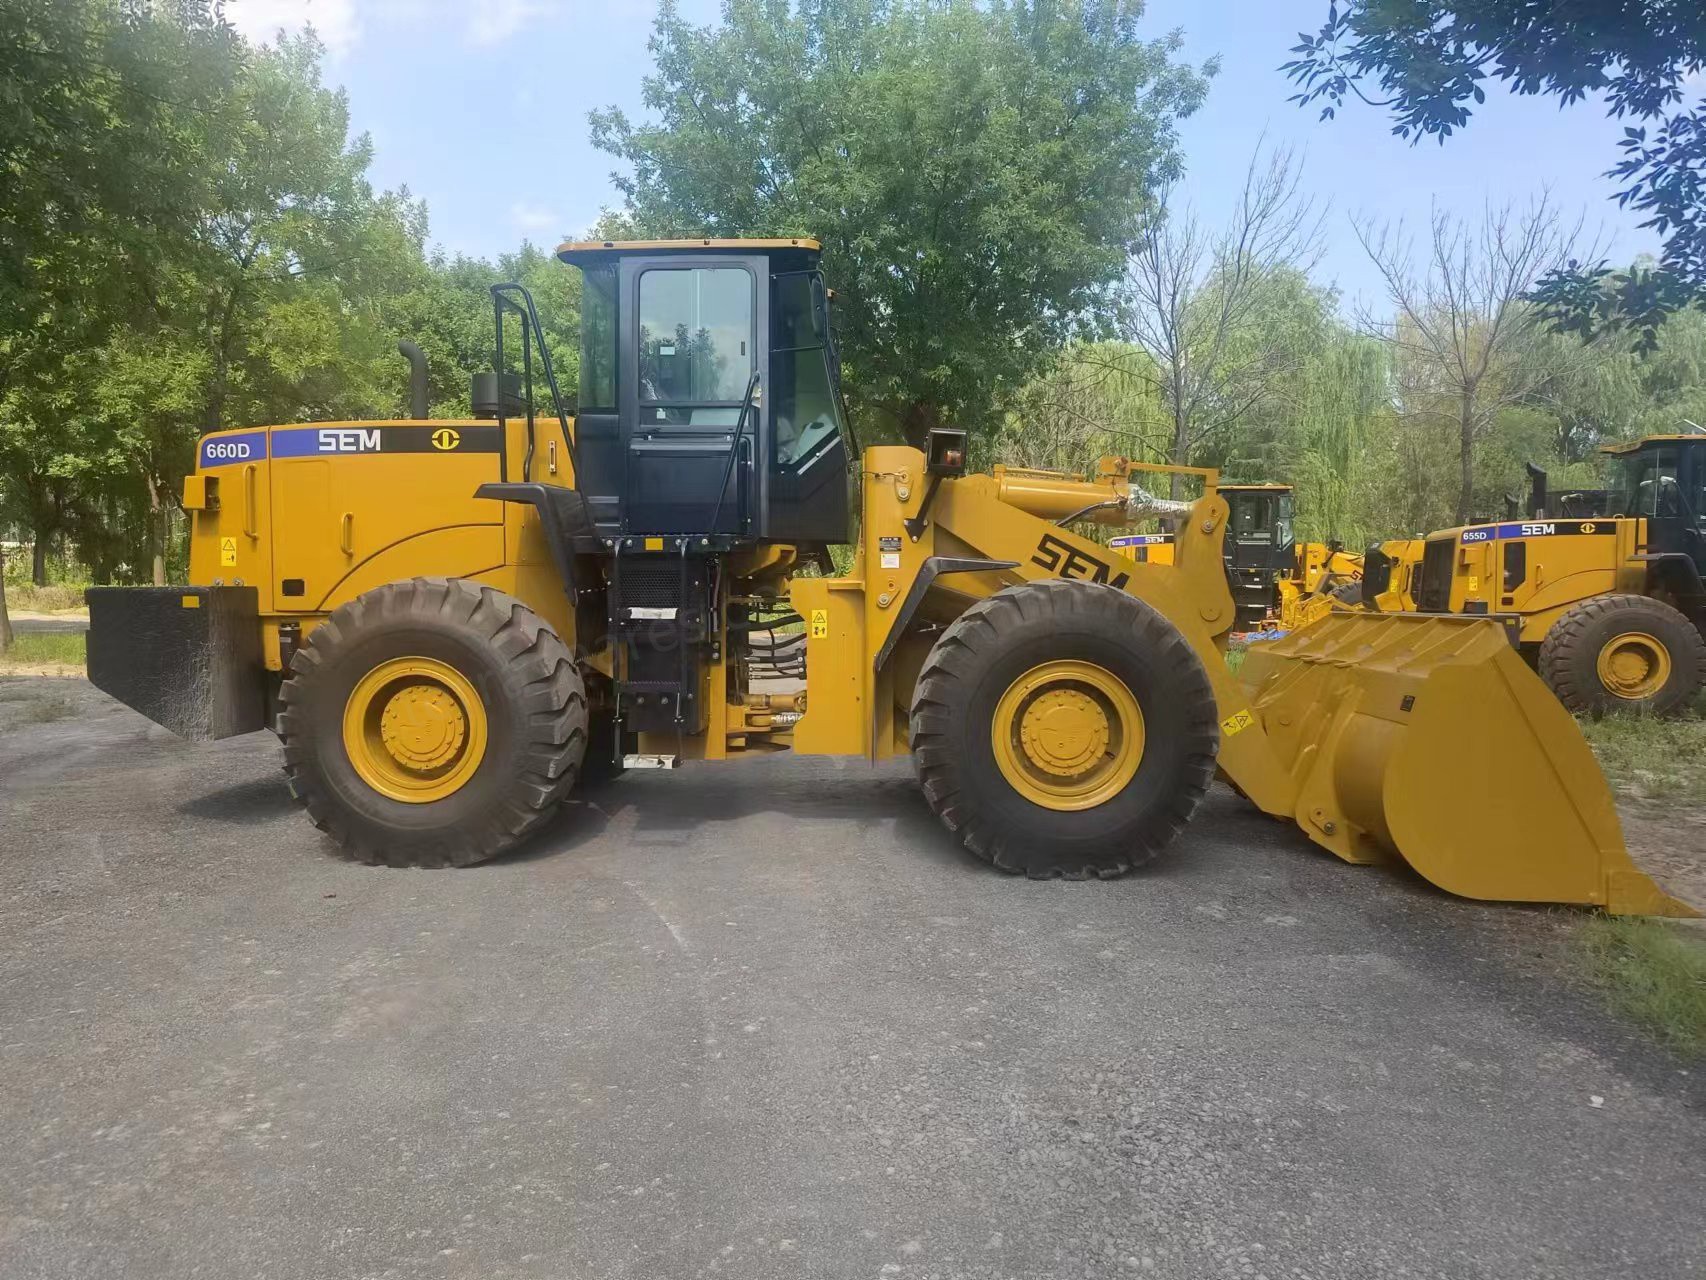
 SEM wielladermachines SEM 660D wiellader van 6 tonDe SEM 660D wiellader van 6 ton is een machine voor zwaar gebruik met hoge prestaties, ontworpen voor de meest veeleisende laad-, voorraadopslag- en materiaalverwerkingstaken. Aangedreven door een krachtige Weichai-motor van 178 kW en uitgerust met een duurzame tegenasaandrijving, levert hij constant vermogen en betrouwbaar koppel voor zijn nominale laadvermogen van 6 ton. Dankzij de geavanceerde lastafhankelijke hydrauliek biedt de 660D een soepele, responsieve bediening en korte cyclustijden, waardoor de productiviteit tijdens elke dienst toeneemt. Met een bakinhoud van 2,8 tot 5,5 m³ is hij geschikt voor uiteenlopende toepassingen, waaronder mijnbouw, steengroeven, havens en bouwplaatsen. Dit exportklare model voldoet aan National II / Tier 2 en is ontworpen met het oog op bedieningscomfort en beperkt onderhoud. Het werkt betrouwbaar op brandstof van lage kwaliteit en heeft een eenvoudige, onderhoudsvriendelijke indeling.