

-Nieuwscentrum-
SEC stelt nieuwe openbaarmakingsregels vast voor exporteurs van generieke onderdelen
De Amerikaanse Securities and Exchange Commission (SEC) heeft verplichte openbaarmakingsvereisten ingevoerd voor exporteurs van generieke mechanische en elektrische componenten, met ingang van 15 mei 2026. De regel heeft rechtstreeks gevolgen voor niet-Amerikaanse leveranciers, waaronder fabrikanten, distributeurs en OEM-dienstverleners in China, die effecten in de VS noteren of onderdelen in grote volumes aan Amerikaanse klanten leveren. De invoering ervan wijst op een aanzienlijke aanscherping van het toezicht op wereldwijde industriële toeleveringsketens, met name op het gebied van ESG-transparantie en traceerbaarheid stroomopwaarts in de keten.
Overzicht van de gebeurtenis
De Amerikaanse Securities and Exchange Commission (SEC) heeft op 15 mei 2026 formeel nieuwe openbaarmakingsverplichtingen ingevoerd. Deze verplichten alle niet-Amerikaanse entiteiten die in de VS beursgenoteerd zijn of generieke mechanische, elektrische en hydraulische componenten in grote volumes naar Amerikaanse afnemers exporteren, om in hun jaarlijkse verklaring over naleving van de toeleveringsketen geverifieerde informatie op te nemen over: (1) het land van herkomst van belangrijke grondstoffen; (2) procedures voor due diligence met betrekking tot conflictmineralen (zoals gedefinieerd in Section 1502 van de Dodd-Frank Act); en (3) de methode die wordt gebruikt om de CO₂-voetafdruk op productniveau te berekenen. Naar deze vereiste wordt verwezen in recente SEC-aanmeldingen, waaronder gewijzigde openbaarmakingen volgens Schedule 13G/A en meldingen van gebeurtenissen op Form 8-K, van grote Noord-Amerikaanse distributeurs zoals GPC. Dit heeft geleid tot gecoördineerde ESG-nalevingsbeoordelingen door in de VS gevestigde inkoopteams, die zich richten op Chinese leveranciers.
Betrokken sectoren
Rechtstreeks handelende ondernemingen
Exportgerichte handelsondernemingen, met name bedrijven die als tussenpersoon optreden tussen Chinese fabrieken en Amerikaanse MRO-kanalen (onderhoud, reparatie en bedrijfsvoering) of industriële distributiekanalen, vallen rechtstreeks onder de regel als zij bij de SEC rapporteren of voldoen aan de drempelwaarden voor export in grote volumes. De gevolgen zijn op drie gebieden merkbaar: een grotere administratieve last bij het opstellen van controleerbare nalevingsverklaringen; mogelijke aansprakelijkheid bij onvolledige of inconsistente openbaarmakingen; en verscherpt toezicht bij contractverlengingen, waarbij inkoopafdelingen nu routinematig om verificatie van openbaar gemaakte gegevens door derden vragen.
Ondernemingen voor de inkoop van grondstoffen
Bedrijven die verantwoordelijk zijn voor de inkoop van basismetalen (bijvoorbeeld staal, aluminium en koper), polymeren of legeringen die verband houden met zeldzame aardmetalen, staan onder druk om herkomstpunten in netwerken van leveranciers op meerdere niveaus in kaart te brengen en te documenteren. Omdat de regel rapportage van het land van herkomst voorschrijft, niet alleen voor eindproducten maar ook voor belangrijke grondstoffen, moeten inkoopteams zelfverklaringen van leveranciers nu afstemmen op douanedocumentatie, smeltercertificeringen (bijvoorbeeld van door RMI erkende faciliteiten) en platforms voor traceerbaarheid van mineralen zoals CTR van het Cobalt Institute. Niet-naleving kan leiden tot opeenvolgende mislukte audits bij partners verderop in de keten.
Contractfabrikanten en OEM-dienstverleners
Chinese contractfabrikanten die generieke bevestigingsmiddelen, lagers, slangen, kleppen of connectoren produceren voor Amerikaanse merken of distributeurs, moeten de voorbereiding op openbaarmaking integreren in hun productieplanning. Dit houdt onder meer in dat intern verantwoordelijkheid wordt toegewezen voor koolstofboekhouding (bijvoorbeeld door ISO 14067 of de richtlijnen voor Scope 3 van het GHG Protocol toe te passen), dat het energieverbruik per SKU wordt bijgehouden en dat wordt gedocumenteerd of gerecyclede inhoud of koolstofarme inputs zijn gebruikt. De regel schrijft nadrukkelijk geen specifieke berekeningsmethoden voor, maar vereist wel een expliciete beschrijving van de gekozen methode. Consistentie van de methodologie en gereedheid voor audits zijn daarom cruciaal.
Dienstverleners in de toeleveringsketen
Derde-partijlogistieke bedrijven, douane-expediteurs en ESG-nalevingsadviseurs die grensoverschrijdende handel in componenten ondersteunen, zien de vraag naar geïntegreerde ondersteuning bij rapportage toenemen. Anders dan eerdere vrijwillige kaders heeft dit SEC-mandaat afdwingbare gevolgen voor ingediende rapportages. Daarom moeten dienstverleners nu verifieerbare documentatieworkflows aanbieden, en niet alleen adviesdiensten. Dit omvat digitale bewijssporen die stuklijsten (BOM's, bills of materials) koppelen aan oorsprongscertificaten en emissiefactoren. Bedrijven zonder ERP- of PLM-integratie met traceerbaarheidsfunctionaliteit worden minder concurrerend bij reacties op RFP's van distributeurs van Tier 1.
Belangrijke aandachtspunten en aanbevolen acties
Stem de reikwijdte van de openbaarmaking af op de definitie van ‘generieke componenten’ van de SEC
Bedrijven moeten nagaan of hun exportproducten binnen de functionele definitie van de SEC vallen, dat wil zeggen gestandaardiseerde, niet-eigendomsgebonden onderdelen die in meerdere eindmarkten worden gebruikt (bijvoorbeeld bevestigingsmiddelen volgens ANSI/ISO-normen, hydraulische SAE-koppelingen en UL-gecertificeerde elektrische connectoren). Onderdelen die uitsluitend zijn ontworpen voor één OEM-platform of waarop intellectueel eigendom berust, kunnen zijn uitgesloten. Juridisch adviseurs die vertrouwd zijn met de wijzigingen van SEC Rule 13a-19 moeten een voorlopige beoordeling van de reikwijdte uitvoeren voordat met gegevensverzameling wordt begonnen.
Zorg voor traceerbaarheid tot ten minste drie niveaus van grondstoffenleveranciers
Gezien de nadruk van de regel op het land van herkomst van belangrijke grondstoffen, moeten ondernemingen hun due diligence uitbreiden tot voorbij leveranciers van het eerste niveau. Dit omvat het verkrijgen van ondertekende verklaringen en lijsten van smelters, en, indien haalbaar, audits van de chain of custody door derden voor materialen zoals kobalt, tin, wolfraam en tantaal (3TG), evenals voor inputs met een hoog volume, zoals koudgewalste staalrollen of polyamidehars. Een gelaagde, risicogebaseerde aanpak wordt aanbevolen: volledige traceerbaarheid voor inputs met een verhoogd risico op conflictgerelateerde kwesties of een hoge koolstofintensiteit; en een gedocumenteerde onderbouwing voor beperkte zichtbaarheid in categorieën met een lager risico.
Documenteer de methodologie voor koolstofboekhouding met controlegereed detail
Hoewel geen enkele norm verplicht is, verwacht de SEC een duidelijke toelichting op de manier waarop de CO₂-voetafdruk wordt berekend. Deze omvat onder meer systeemgrenzen (bijvoorbeeld van wieg tot poort), gebruikte emissiefactoren (bijvoorbeeld de regionale elektriciteitsmix versus metingen per fabriek), aannames over gerecyclede inhoud en de wijze waarop uitbestede verwerking wordt behandeld. Bedrijven moeten versiebeheer toepassen op methodologienotities, gegevensbronnen voor inputs en interne beoordelingslogboeken bewaren. Betrokkenheid van een gekwalificeerde assuranceverlener vóór indiening (bijvoorbeeld gecertificeerd volgens ISAE 3000 of AA1000AS) is onder voorlopers steeds gebruikelijker.
Redactioneel perspectief / observatie uit de sector
Deze regel markeert zichtbaar een structurele verschuiving: openbaarmaking wordt niet langer slechts een ESG-toevoeging op vrijwillige basis, maar een wettelijke verplichting voor wereldwijd actieve industriële leveranciers. Uit analyse blijkt dat de regel gebruikmaakt van bestaande SEC-infrastructuur (bijvoorbeeld EDGAR-aanmeldsystemen en meldingsverplichtingen op grond van Form 8-K) in plaats van nieuwe toezichthoudende instanties op te richten. Dat verlaagt de uitvoeringsdrempels voor toezichthouders, maar verhoogt de nalevingskosten voor buitenlandse entiteiten zonder juridische vertegenwoordiging in de VS. Vanuit het perspectief van de sector sluit de timing aan bij de aanscherping van Amerikaanse importcontroles op industriële goederen voor tweeërlei gebruik en de groeiende aandacht van beleggers voor fysieke klimaatrisico's in productiewaardeketens. Wat momenteel vooral opvalt, is hoe snel Amerikaanse distributeurs deze regels operationeel invoeren: de bijgewerkte gedragscode voor leveranciers van GPC, uitgebracht in april 2026, noemt openbaarmakingen die door de SEC zijn opgelegd al als voorwaarde voor de status van leverancier van Tier 1.
Conclusie
Deze SEC-vereiste introduceert geen nieuwe milieu- of ethische normen, maar verhoogt de inzet aanzienlijk op het gebied van verifieerbaarheid, consistentie en institutioneel geheugen bij rapportage over de toeleveringsketen. Voor niet-Amerikaanse exporteurs is de regel minder een op zichzelf staande verordening dan een lakmoesproef voor de volwassenheid van hun ESG-systemen. Een redelijke conclusie is dat naleving steeds vaker een minimumeis zal zijn, en geen onderscheidende factor, bij industriële inkoop in Noord-Amerika, vooral nu vergelijkbare verwachtingen voor openbaarmaking ontstaan in de komende implementatiefase van de Corporate Sustainability Due Diligence Directive (CSDDD) van de EU.
Bronvermelding
U.S. Securities and Exchange Commission, Final Rule Release No. 34-100982 (15 mei 2026); SEC Division of Corporation Finance, Compliance & Disclosure Interpretations (C&DIs) on Supply Chain Reporting, bijgewerkt in april 2026; Global Parts Corporation (GPC), Supplier Sustainability Requirements v3.1 (april 2026). Opmerking: het wordt aanbevolen de interpretatieve richtlijnen over drempelwaarden voor ‘export in grote volumes’ en vrijstellingen voor zendingen met een klein volume of de-minimis-zendingen te blijven volgen. Deze worden in het derde kwartaal van 2026 verwacht in FAQ's van SEC-medewerkers.
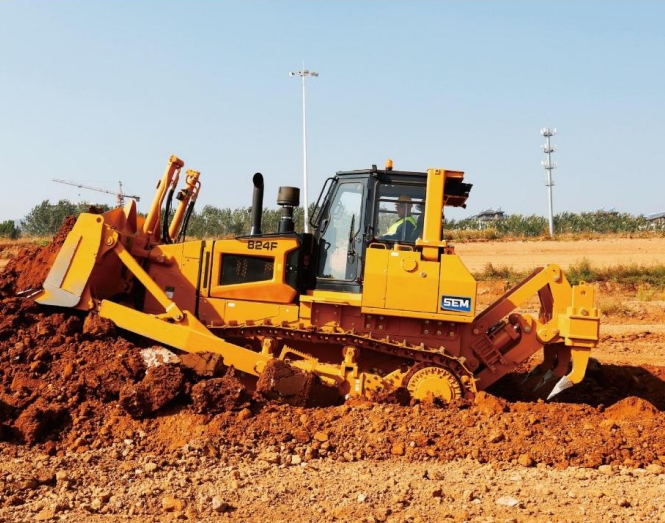
 SEM 824F-productDe 824F heeft het nieuwe F Series-ontwerp en wordt aangedreven door een Weichai WD12T2-motor, met een maximaal brutovermogen van 185 kW (248 hp). De machine is uitgerust met een elektronisch geregeld hydrostatisch transmissiesysteem, wat de productiviteit en wendbaarheid verhoogt. Er zijn rupsplaatbreedtes beschikbaar van 560 mm tot 915 mm, evenals verschillende bladopties, waaronder SU-, S-, U-, afvalverwerkings- en bosbouwbladen. Tot de opties voor uitrusting aan de achterzijde behoren een ripper met meerdere tanden, een ripper met één tand en een lier, om aan uiteenlopende klantbehoeften te voldoen.
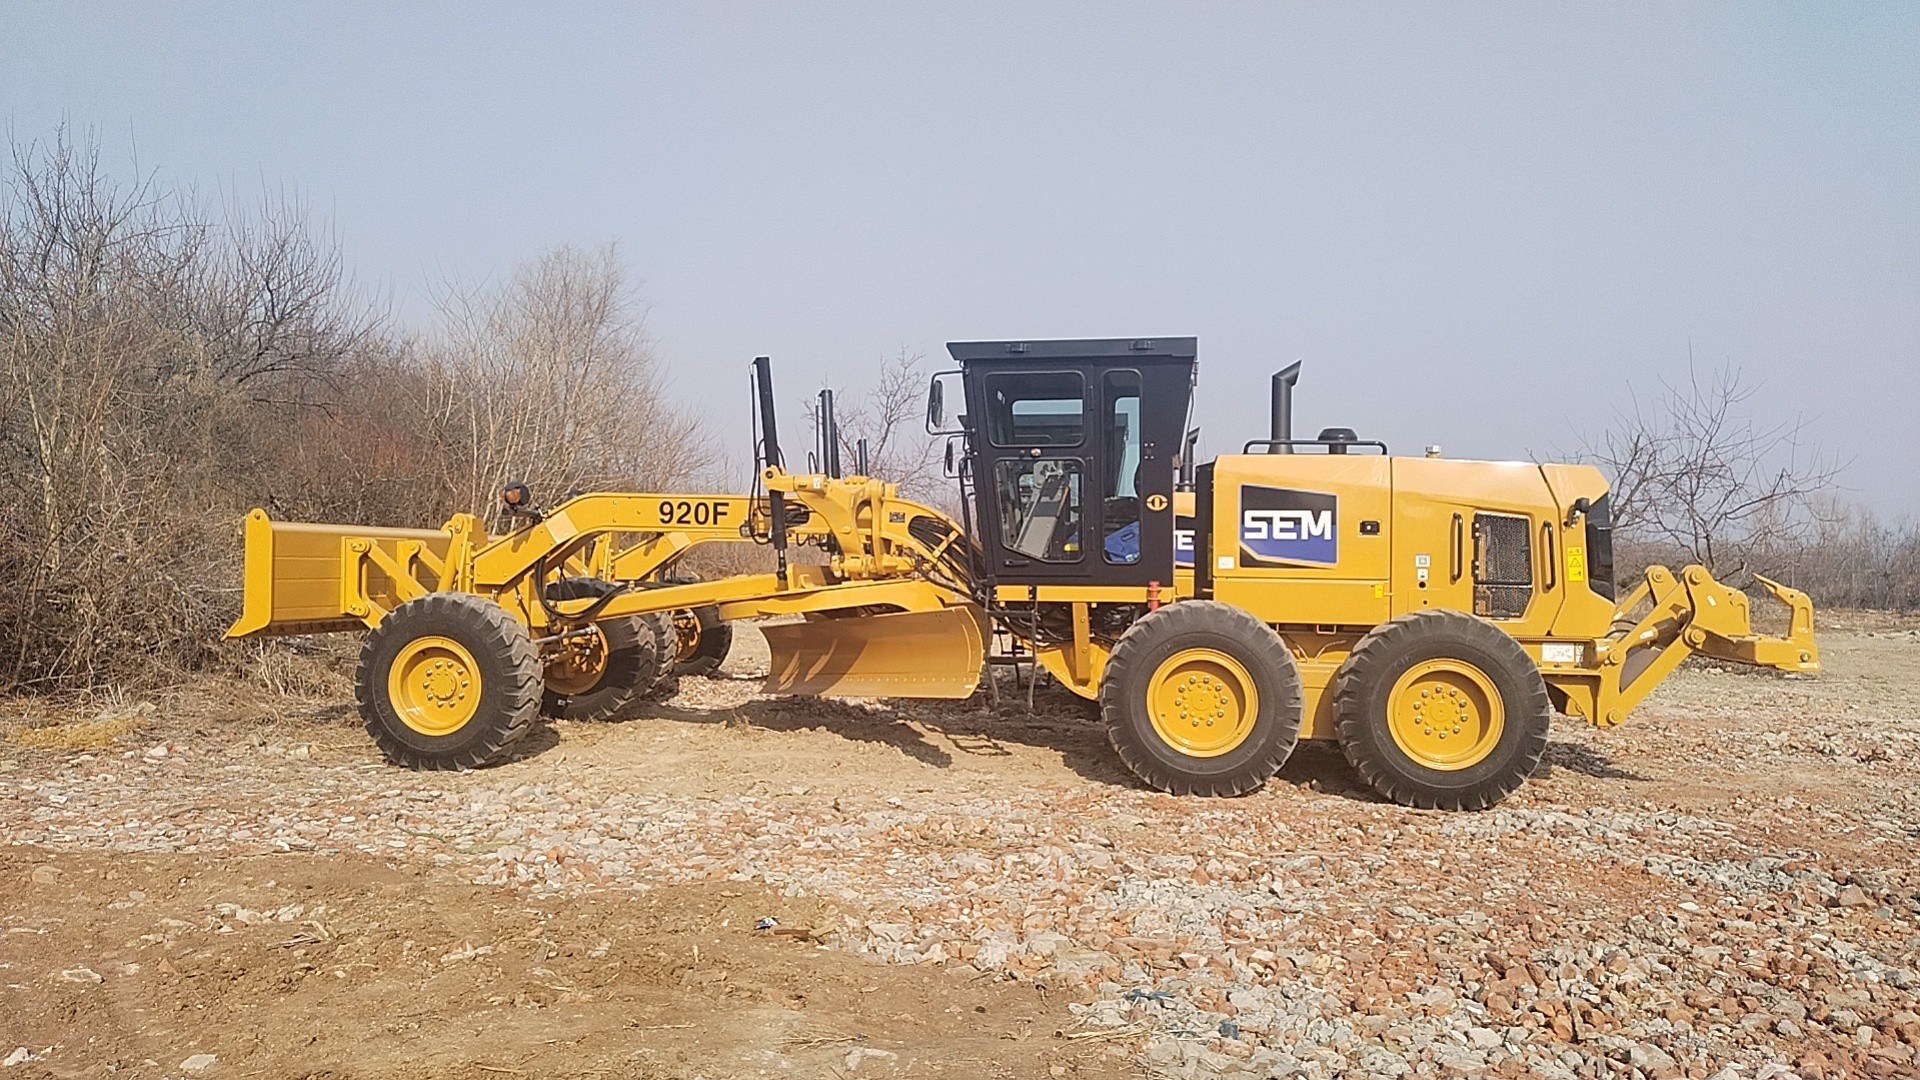
 SEM 920F-motorgraderDe SEM F Series Tier 2-motorgrader is uitgerust met een SDEC-motor en een PPC-load-sensing-hydraulisch systeem voor een constante, nauwkeurige bladbeweging en een lager brandstofverbruik. De achterste tandemasaandrijving is vervaardigd door Caterpillar en maakt gebruik van Caterpillars beproefde tandemast ontwerp, wat zorgt voor onderscheidende betrouwbaarheid, een langere levensduur en lagere eigendoms- en bedrijfskosten.
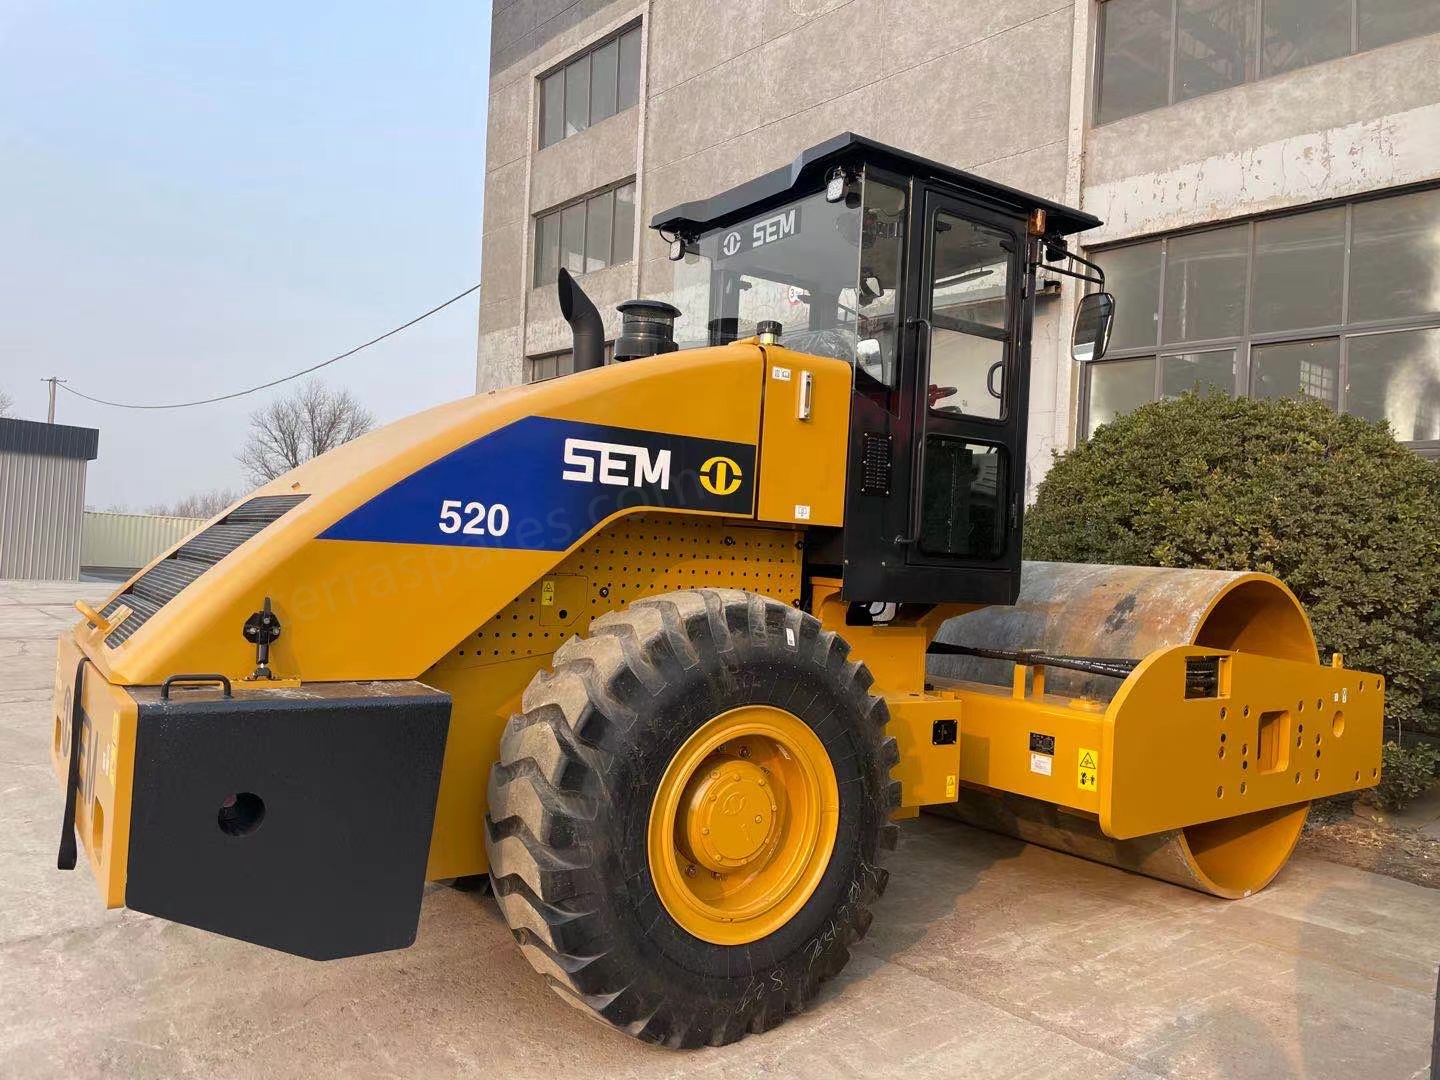
 SEM-walsmachines SEM 520De SEM 520-trilwals met enkele trommel is een zware verdichtingsmachine, ontworpen voor grootschalige wegenbouw, snelwegprojecten en zware grondverzetwerkzaamheden. Aangedreven door een krachtige Weichai-motor levert deze machine stabiel en toereikend vermogen voor langdurig continu gebruik. Het geavanceerde, afgedichte trilmechanisme met pod-type constructie beschermt effectief tegen het binnendringen van stof en water, waardoor de levensduur van de belangrijkste componenten aanzienlijk wordt verlengd. Dankzij de hoge trilkracht en de geoptimaliseerde trilfrequentie en -amplitude behaalt de machine uitstekende verdichtingsresultaten op grond, grind en asfaltlagen. De versterkte carrosseriestructuur en het betrouwbare natte remsysteem zorgen voor uitstekende stabiliteit en bedrijfsveiligheid op uiteenlopende terreinen. Als exportklaar model dat voldoet aan National II / Tier 2, werkt de machine goed met standaardbrandstof en is hij onderhoudsvriendelijk ontworpen voor eenvoudig dagelijks onderhoud.
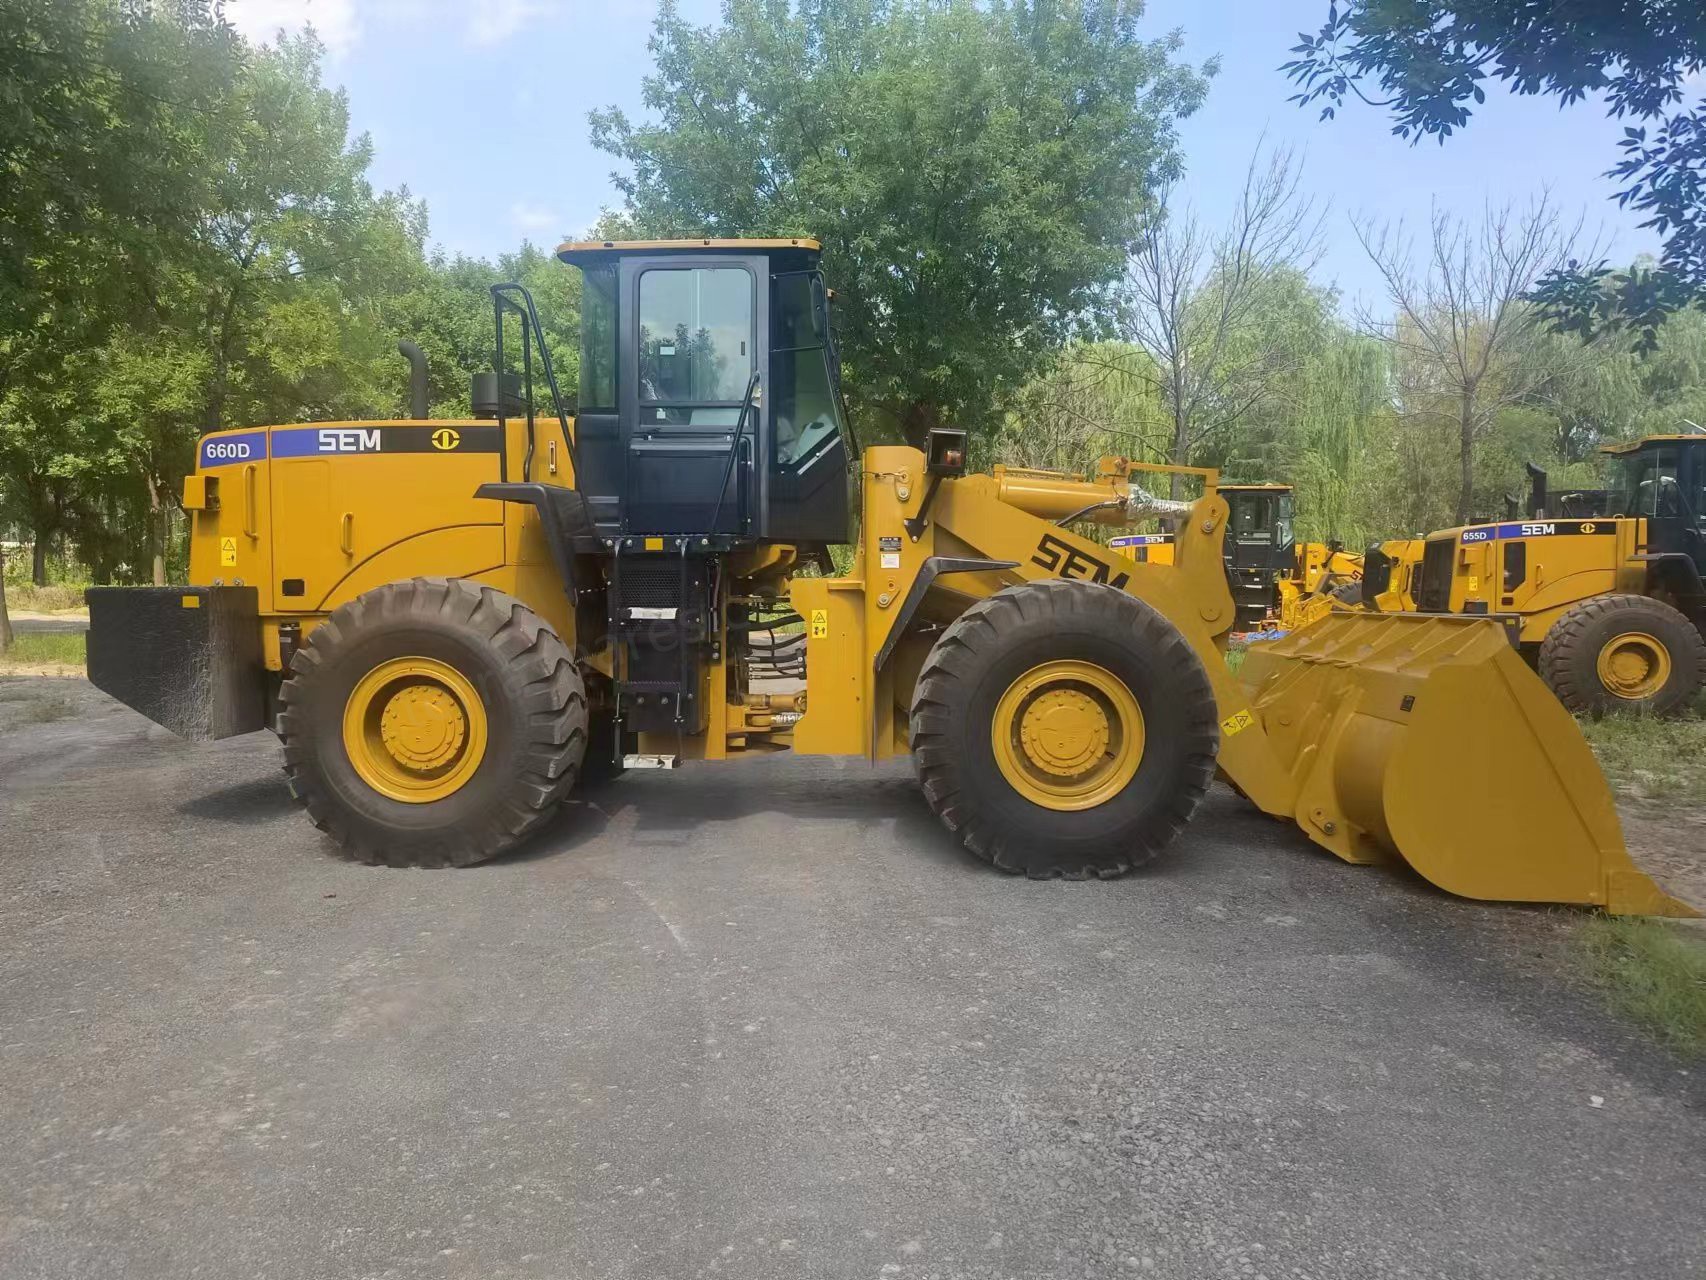
 SEM wielladermachines SEM 660D wiellader van 6 tonDe SEM 660D wiellader van 6 ton is een machine voor zwaar gebruik met hoge prestaties, ontworpen voor de meest veeleisende laad-, voorraadopslag- en materiaalverwerkingstaken. Aangedreven door een krachtige Weichai-motor van 178 kW en uitgerust met een duurzame tegenasaandrijving, levert hij constant vermogen en betrouwbaar koppel voor zijn nominale laadvermogen van 6 ton. Dankzij de geavanceerde lastafhankelijke hydrauliek biedt de 660D een soepele, responsieve bediening en korte cyclustijden, waardoor de productiviteit tijdens elke dienst toeneemt. Met een bakinhoud van 2,8 tot 5,5 m³ is hij geschikt voor uiteenlopende toepassingen, waaronder mijnbouw, steengroeven, havens en bouwplaatsen. Dit exportklare model voldoet aan National II / Tier 2 en is ontworpen met het oog op bedieningscomfort en beperkt onderhoud. Het werkt betrouwbaar op brandstof van lage kwaliteit en heeft een eenvoudige, onderhoudsvriendelijke indeling.